Le marché des places de stationnement attire de plus en plus d’épargnants qui cherchent un placement immobilier simple et rentable. Avec un ticket d’entrée souvent inférieur à 25 000 euros, ce type d’actif génère des loyers réguliers tout en demandant peu d’entretien. En 2026, les rendements bruts observés oscillent entre 4 et 10 % selon les villes, bien au-dessus de nombreux appartements classiques. Ce guide détaille les mécanismes, les chiffres concrets et les étapes pour réussir un tel investissement.
Les atouts concrets d’un placement en stationnement
L’accessibilité financière constitue le premier point fort. Une place ou un box s’acquiert dès 8 000 euros dans certaines villes moyennes et reste rarement au-delà de 40 000 euros hors Paris. Ce capital réduit permet de démarrer sans s’endetter lourdement, voire de payer comptant. La gestion quotidienne reste légère: pas de locataire qui appelle pour une fuite d’eau, pas de diagnostics énergétiques complexes, pas de travaux lourds. Les charges se limitent souvent à une taxe foncière modeste et à quelques dizaines d’euros de copropriété annuelle.
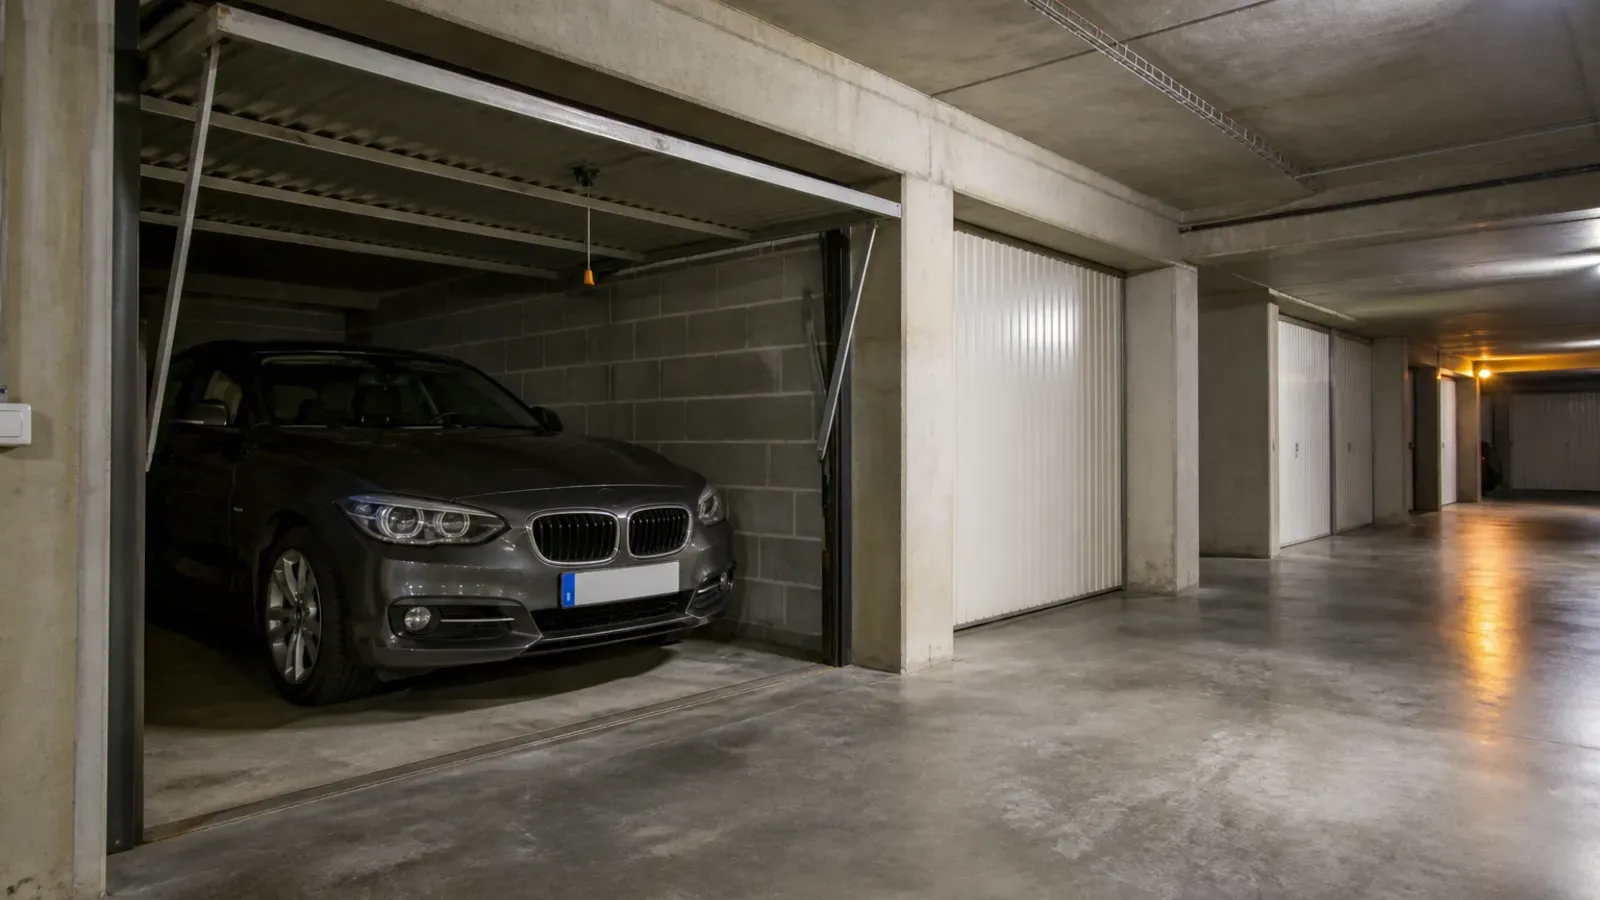
Le bail échappe aux règles strictes de la location d’habitation. L’investisseur fixe librement le loyer, la durée et les conditions de préavis. Cette souplesse accélère la location et limite les impayés prolongés. La demande structurelle soutient le marché. Les restrictions de stationnement en centre-ville, la densification urbaine et la rareté des places publiques créent une tension favorable. Un box fermé offre même un double usage: stationnement le jour et stockage sécurisé le reste du temps. Ces éléments expliquent pourquoi de nombreux particuliers intègrent ce support dans une stratégie de diversification patrimoniale.
Comparé à un appartement, le parking se revend parfois plus vite dans les zones tendues. Il complète parfaitement un portefeuille déjà exposé à l’immobilier résidentiel. Pour ceux qui hésitent encore entre plusieurs classes d’actifs, le choix entre investir dans l’immobilier ou la bourse mérite une réflexion globale sur le risque et la liquidité.
Quel rendement attendre concrètement en 2026
Les données de marché 2026 montrent une fourchette large. Le rendement brut moyen national pour un parking se situe entre 4 et 10 %. Les meilleures performances apparaissent dans les villes moyennes où le prix d’achat reste contenu tandis que le loyer tient bon. Strasbourg affiche souvent des niveaux proches de 10 % avec des places autour de 11 000 à 15 000 euros louées près de 100 euros par mois. Saint-Étienne propose des tickets dès 8 000 euros pour des rentabilités autour de 7 %. Marseille, Montpellier et Toulouse se placent autour de 5 à 6 %.
À Paris, les prix élevés (25 000 à 50 000 euros pour une place souterraine) ramènent le brut entre 3 et 5 %, même si les loyers atteignent 150 à 250 euros mensuels. Lyon, Bordeaux ou Lille offrent des niveaux intermédiaires de 4,5 à 7 %. Un box fermé loue en moyenne 40 à 60 % plus cher qu’une place ouverte, ce qui justifie souvent le surcoût d’acquisition de 20 à 30 %. Le taux d’occupation moyen dépasse 90 % dans les bons emplacements, ce qui limite la vacance.
| Ville | Prix indicatif | Loyer mensuel | Rendement brut |
| Strasbourg | 11 000 – 15 000 € | ~ 100 € | jusqu’à 10 % |
| Saint-Étienne | dès 8 000 € | ~ 50 € | ~ 7 % |
| Marseille | 15 000 – 20 000 € | 90 – 100 € | ~ 6 % |
| Lyon | ~ 24 000 € | 80 – 130 € | ~ 4,7 % |
| Paris | 25 000 – 50 000 € | 100 – 250 € | 3 – 5 % |
Ces chiffres restent bruts. Le net dépend des charges et de la fiscalité. Un objectif réaliste vise 6 % brut minimum et 3,5 à 5 % net après tous les frais pour un box bien situé en métropole régionale.
Comment calculer la rentabilité réelle d’une place
Le calcul commence par le rendement brut: loyer annuel divisé par le prix d’achat frais inclus, multiplié par 100. Pour un box acquis 22 000 euros frais de notaire compris et loué 130 euros par mois, le loyer annuel atteint 1 560 euros. Le brut s’établit alors à 7,1 %. Les frais d’acquisition dans l’ancien tournent autour de 7 à 8 % du prix.
Ensuite viennent les charges récurrentes. La taxe foncière sur les propriétés bâties représente souvent 50 à 200 euros par an. Les charges de copropriété restent faibles, entre 60 et 180 euros annuels pour l’éclairage et le nettoyage. L’assurance propriétaire non occupant coûte 30 à 50 euros. Une vacance de 5 à 8 % doit entrer dans le modèle. Après ces déductions, le revenu net avant impôt descend fréquemment à 5 ou 6 %.
La fiscalité creuse encore l’écart. Les loyers relèvent des revenus fonciers. Sous le régime micro-foncier (recettes brutes inférieures à 15 000 euros), un abattement de 30 % s’applique. Le solde subit l’impôt sur le revenu selon la tranche marginale plus les prélèvements sociaux de 17,2 %. Au régime réel, l’investisseur déduit les charges réelles et les intérêts d’emprunt. Un exemple chiffré illustre le passage: loyer 1 560 euros, charges 300 euros, base imposable micro 1 092 euros. Avec une tranche à 30 %, l’impôt et les prélèvements absorbent environ 500 euros, laissant un net-net proche de 3,5 à 4,5 %.
- Prix d’achat frais inclus
- Loyer annuel encaissé
- Charges et taxe foncière
- Vacance estimée
- Impôt et prélèvements sociaux
Ce calcul rigoureux évite les déceptions. Beaucoup d’acquéreurs se contentent du brut affiché et découvrent ensuite un cash-flow plus faible.
Les emplacements qui maximisent les performances
L’emplacement décide de tout. Les centres-villes denses avec stationnement réglementé et horodateurs génèrent la demande la plus forte. La proximité d’immeubles sans parking privatif, d’hôpitaux, de gares ou de zones d’activité prolonge l’occupation. Les villes universitaires profitent d’une rotation étudiante stable. Les quartiers en mutation où les places publiques disparaissent offrent aussi des opportunités.
Évitez les parkings humides, mal éclairés ou sans contrôle d’accès. Un box fermé sécurisé se loue plus vite et plus cher. La présence d’une borne de recharge électrique commence à valoriser le bien à la location comme à la revente. Les données 2026 confirment que les agglomérations de taille moyenne surperforment souvent les très grandes métropoles en rendement pur. Strasbourg, certaines zones de Marseille ou de Montpellier illustrent ce phénomène. À l’inverse, un prix trop élevé dans un secteur déjà saturé de parkings publics plombe la performance.
Avant d’acheter, visitez le site à différentes heures. Observez le taux d’occupation réel et interrogez les riverains. Un bon emplacement se loue en deux à trois semaines. Un mauvais reste vacant plusieurs mois et efface le rendement annuel.
La fiscalité des revenus tirés des parkings
Les loyers d’une place ou d’un box nu entrent dans la catégorie des revenus fonciers. Deux régimes s’offrent à l’investisseur. Le micro-foncier s’applique automatiquement sous 15 000 euros de recettes brutes annuelles toutes locations confondues. L’administration retient 30 % d’abattement forfaitaire. Le reste s’ajoute au revenu imposable.
Le régime réel devient intéressant dès que les charges dépassent cet abattement: intérêts d’emprunt, taxe foncière, assurance, frais de gestion, travaux éventuels. Il permet aussi l’imputation d’un déficit foncier dans la limite annuelle autorisée. Les prélèvements sociaux de 17,2 % s’appliquent dans les deux cas. À la revente, la plus-value suit le régime des particuliers avec abattements pour durée de détention. L’exonération totale d’impôt sur le revenu intervient après 22 ans et celle des prélèvements sociaux après 30 ans.
Un parking isolé n’ouvre pas droit au régime meublé classique ni à l’amortissement. Cette limite doit entrer dans le calcul de rentabilité net-net. Pour les investisseurs qui détiennent déjà d’autres biens, un bilan patrimonial complet aide à choisir le régime le plus adapté et à optimiser l’ensemble du portefeuille.
Les risques et les erreurs fréquentes à écarter
Le principal risque reste la vacance structurelle. Un emplacement mal choisi ou une politique locale qui multiplie les parkings publics gratuits fait chuter la demande. Les frais d’acquisition pèsent lourd sur les petits tickets: près de 12 % sur un bien à 14 000 euros contre 8 % sur un appartement. Le financement bancaire se révèle difficile sous 50 000 euros. La plupart des opérations se paient comptant, ce qui limite l’effet de levier.
La liquidité varie. Dans les zones très demandées, la revente se fait rapidement. Ailleurs, elle peut prendre plus de temps. La plus-value reste généralement modérée car l’actif se valorise moins qu’un logement. Certains acquéreurs surestiment le loyer annoncé par le vendeur. Ils oublient aussi d’intégrer la taxe foncière ou une assurance. Ces oublis transforment un rendement affiché attractif en placement médiocre.
Les erreurs classiques incluent l’achat sans visite, le choix d’un parking sans sécurité ou l’absence de simulation fiscale. Pour éviter que l’investissement ne rapporte rien, consultez les conseils sur les 7 erreurs fréquentes à éviter. Une analyse préalable du marché local et un calcul net-net protègent le capital.
Comment démarrer concrètement un investissement parking
Commencez par définir votre budget et votre objectif de rendement. Fixez un seuil minimal de 6 % brut après frais. Identifiez ensuite les villes et quartiers à forte tension de stationnement. Consultez les annonces, les ventes aux enchères notariales et les données de transactions récentes. Visitez systématiquement le bien et le quartier à plusieurs moments de la journée.
Négociez le prix en fonction des charges et de l’état. Vérifiez le règlement de copropriété et les éventuelles restrictions d’usage. Une fois l’acquisition réalisée, fixez un loyer de marché, rédigez un bail simple et assurez le bien. La mise en location se fait souvent via des plateformes locales ou le bouche-à-oreille. Pour un premier placement avec un capital limité, ce type d’actif s’intègre bien dans une approche progressive. Ceux qui disposent de 50 000 euros peuvent combiner plusieurs places ou mixer avec d’autres supports selon les stratégies d’allocation pour 50 000 euros.
Suivez ensuite les encaissements et les charges chaque année. Ajustez le loyer si le marché le permet. Conservez les documents fiscaux. Avec une gestion rigoureuse, le parking devient une source de revenus stables qui complète d’autres placements. Les débutants en patrimoine trouvent ici un point d’entrée concret avant de passer à des opérations plus complexes.
Comparaison avec d’autres formes d’immobilier locatif
Face à un appartement nu, le parking gagne en rendement brut et en simplicité. L’appartement offre une plus-value potentielle supérieure et un effet de levier bancaire plus accessible, mais il impose des charges élevées, des travaux et une réglementation lourde. Le meublé LMNP permet l’amortissement et une fiscalité souvent plus douce, pourtant il demande plus de suivi et un mobilier à renouveler.
Le parking se situe entre les deux: rendement élevé, ticket bas, gestion minimale. Il ne remplace pas un logement mais le complète utilement. Dans un portefeuille, il apporte de la diversification et une liquidité relative. Les investisseurs qui cherchent à débuter avec un salaire moyen apprécient cette porte d’entrée progressive. La combinaison de plusieurs places peut générer un revenu mensuel significatif une fois le capital accumulé. Le choix final dépend du profil de risque, de l’horizon de placement et de la capacité de gestion.
En 2026, la rareté croissante des places en centre-ville, liée aux politiques de mobilité, soutient encore la demande. Ce contexte favorable ne doit pas masquer la nécessité d’une sélection rigoureuse. Un parking bien choisi et bien calculé reste l’un des placements immobiliers les plus accessibles et les plus performants pour un capital limité.
Questions fréquentes
Quel rendement net peut-on espérer d’une place de parking en 2026?
Après charges, vacance et fiscalité, le rendement net-net se situe souvent entre 3 et 5 % pour un box bien placé. Les meilleurs emplacements en ville moyenne atteignent parfois 6 %.
Faut-il un crédit pour acheter un parking?
Les banques financent rarement les montants inférieurs à 50 000 euros. La plupart des acquisitions se réalisent donc au comptant.
Box fermé ou place ouverte: que choisir?
Le box fermé loue 40 à 60 % plus cher, se loue plus facilement et sert aussi au stockage. Il constitue généralement le meilleur arbitrage.
Comment sont imposés les loyers d’un parking?
Ils relèvent des revenus fonciers. Le micro-foncier offre un abattement de 30 % sous 15 000 euros de recettes. Le régime réel permet de déduire les charges réelles.
Quelle ville offre le meilleur rendement en 2026?
Strasbourg et certaines villes moyennes comme Saint-Étienne affichent les niveaux les plus élevés, souvent proches de 7 à 10 % brut.